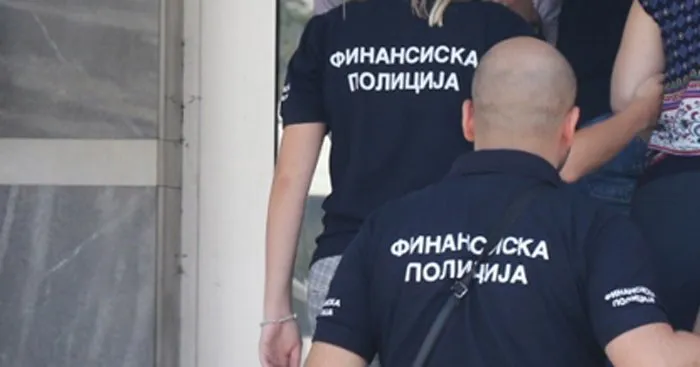
Shkup, 16 shtator, Zhurnal.mk – Drejtoria e Policisë Financiare në Prokurorinë Themelore Publike për Ndjekjen e Krimit të Organizuar dhe Korrupsionit ka paraqitur kallëzim penal kundër pesë personave fizikë dhe dy personave juridikë, për shkak të dyshimit të bazuar se kanë kryer veprat penale “Pastrimi i parave dhe të ardhurave të tjera nga vepra penale”, nga neni 273, “Mashtrimi” nga neni 247, “Falsifikimi ose shkatërrimi i librave afaristë” nga neni 280 dhe “Shmangia nga pagesa e tatimit” nga neni 279 i Kodit Penal të Republikës së Maqedonisë së Veriut.
Personi i parë i kallëzuar, D.K., në cilësinë e pronarit të një subjekti juridik nga Shkupi, gjatë vitit 2022, me qëllim që për vete dhe për personin juridik të përfitojë kundërligjshëm pasuri, ka mashtruar dhe e ka mbajtur në lajthitje një subjekt juridik nga Republika e Sllovenisë, me të cilin, në emër të personit juridik, ka lidhur kontratë për shitblerjen e shinave hekurudhore në vlerë të përgjithshme prej 21.667.680 denarësh. Pas pranimit të pagesave avans në vlerë prej 283.310 eurosh, përkatësisht 17.423.564 denarësh, ai nuk e ka dorëzuar mallin e kontraktuar dhe as nuk i ka kthyer mjetet financiare, me çka të dëmtuarit i është shkaktuar dëm në shumën e lartpërmendur.
Me qëllim që të fshihte burimin dhe vendndodhjen e mjeteve financiare që rrjedhin nga vepra penale, i kallëzuari D.K., së bashku me të kallëzuarin F.N., në cilësinë e menaxherit dhe nënshkruesit të autorizuar të llogarisë së personit juridik të kallëzuar, kanë nënshkruar urdhër me të cilin kanë transferuar 16.762.410 denarë nga llogaria e personit juridik në favor të një personi juridik nga Shtipi, për pagesën e një fature fiktive për gjoja blerjen e këmbëve të pulës. Më pas, përmes një kontrate fiktive për cedim, mjetet janë transferuar në llogarinë e H.R.
E kallëzuara F.M., në cilësinë e kontabilistes së autorizuar, nuk e ka regjistruar H.R. si kreditor të ri dhe më tej ka kryer fshehje kontabël të transaksioneve, duke i regjistruar mjetet si zëra negativë në kartelën e blerësit. Në këtë mënyrë, me qëllim që të fshihej gjurma dhe origjina e mjeteve të përfituara përmes veprës penale, të kallëzuarit i kanë fshehur transaksionet e lartpërmendura dhe nuk i kanë paraqitur në bilancin tatimor për vitin 2022.
D.M., në cilësinë e nënshkrueses së autorizuar të llogarisë së personit juridik nga Shtipi, menjëherë pas pagesës përmes faturës fiktive, ka realizuar një urdhër elektronik me të cilin mjetet i ka transferuar në llogarinë e H.R., me qëllim që të fshihej origjina dhe vendndodhja e tyre. Prej aty, i kallëzuari D.K., si person i autorizuar në llogarinë e H.R., mjetet e përfituara përmes veprës penale i ka konvertuar në valutë të huaj, ndërsa një pjesë të tyre e ka tërhequr në para të gatshme, kurse një pjesë e ka përdorur për blerjen e një automjeti.
Gjithashtu, F.N., si menaxher i personit juridik të kallëzuar nga Shkupi, gjatë vitit 2022 nuk e ka paguar tatimin personal mbi të ardhurat në vlerë prej 1.885.370 denarësh për mjetet e paguara ndaj H.R., në përputhje me kontratën e cedimit, ndërsa e kallëzuara H.R. nuk e ka deklaruar të ardhurën e realizuar në Deklaratën vjetore tatimore për tatimin personal mbi të ardhurat për vitin 2022.
Policia Financiare e RMV-së paditi pesë persona dhe dy kompani për pastrim parash dhe mashtrim
Shkup, 16 shtator, Zhurnal.mk – Drejtoria e Policisë Financiare në Prokurorinë Themelore Publike për Ndjekjen e Krimit të Organizuar dhe Korrupsionit ka paraqitur kallëzim penal kundër pesë personave fizikë dhe dy personave juridikë, për shkak të dyshimit të bazuar se kanë kryer veprat penale “Pastrimi i parave dhe të ardhurave të tjera nga vepra penale”, nga neni 273, “Mashtrimi” nga neni 247, “Falsifikimi ose shkatërrimi i librave afaristë” nga neni 280 dhe “Shmangia nga pagesa e tatimit” nga neni 279 i Kodit Penal të Republikës së Maqedonisë së Veriut.
Personi i parë i kallëzuar, D.K., në cilësinë e pronarit të një subjekti juridik nga Shkupi, gjatë vitit 2022, me qëllim që për vete dhe për personin juridik të përfitojë kundërligjshëm pasuri, ka mashtruar dhe e ka mbajtur në lajthitje një subjekt juridik nga Republika e Sllovenisë, me të cilin, në emër të personit juridik, ka lidhur kontratë për shitblerjen e shinave hekurudhore në vlerë të përgjithshme prej 21.667.680 denarësh. Pas pranimit të pagesave avans në vlerë prej 283.310 eurosh, përkatësisht 17.423.564 denarësh, ai nuk e ka dorëzuar mallin e kontraktuar dhe as nuk i ka kthyer mjetet financiare, me çka të dëmtuarit i është shkaktuar dëm në shumën e lartpërmendur.
Me qëllim që të fshihte burimin dhe vendndodhjen e mjeteve financiare që rrjedhin nga vepra penale, i kallëzuari D.K., së bashku me të kallëzuarin F.N., në cilësinë e menaxherit dhe nënshkruesit të autorizuar të llogarisë së personit juridik të kallëzuar, kanë nënshkruar urdhër me të cilin kanë transferuar 16.762.410 denarë nga llogaria e personit juridik në favor të një personi juridik nga Shtipi, për pagesën e një fature fiktive për gjoja blerjen e këmbëve të pulës. Më pas, përmes një kontrate fiktive për cedim, mjetet janë transferuar në llogarinë e H.R.
E kallëzuara F.M., në cilësinë e kontabilistes së autorizuar, nuk e ka regjistruar H.R. si kreditor të ri dhe më tej ka kryer fshehje kontabël të transaksioneve, duke i regjistruar mjetet si zëra negativë në kartelën e blerësit. Në këtë mënyrë, me qëllim që të fshihej gjurma dhe origjina e mjeteve të përfituara përmes veprës penale, të kallëzuarit i kanë fshehur transaksionet e lartpërmendura dhe nuk i kanë paraqitur në bilancin tatimor për vitin 2022.
D.M., në cilësinë e nënshkrueses së autorizuar të llogarisë së personit juridik nga Shtipi, menjëherë pas pagesës përmes faturës fiktive, ka realizuar një urdhër elektronik me të cilin mjetet i ka transferuar në llogarinë e H.R., me qëllim që të fshihej origjina dhe vendndodhja e tyre. Prej aty, i kallëzuari D.K., si person i autorizuar në llogarinë e H.R., mjetet e përfituara përmes veprës penale i ka konvertuar në valutë të huaj, ndërsa një pjesë të tyre e ka tërhequr në para të gatshme, kurse një pjesë e ka përdorur për blerjen e një automjeti.
Gjithashtu, F.N., si menaxher i personit juridik të kallëzuar nga Shkupi, gjatë vitit 2022 nuk e ka paguar tatimin personal mbi të ardhurat në vlerë prej 1.885.370 denarësh për mjetet e paguara ndaj H.R., në përputhje me kontratën e cedimit, ndërsa e kallëzuara H.R. nuk e ka deklaruar të ardhurën e realizuar në Deklaratën vjetore tatimore për tatimin personal mbi të ardhurat për vitin 2022.